Кредитне плече простими словами: як воно працює і коли біржа ліквідує позицію
Навчання трейдингу · · 5 хв
Кредитне плече — це торгівля позицією, більшою за власну заставу. При плечі ×10 на 100 USDT застави відкривається позиція на 1 000 USDT, і рух ціни на 1% змінює заставу на 10% в обидва боки. Коли збиток з'їдає заставу, біржа примусово закриває позицію — це ліквідація. При ×10 до неї приблизно 10% руху ціни проти вас, при ×50 — близько 2%.
Автор — Віктор Скрін
Плече і відстань до ліквідації
| Плече | Позиція на 100 USDT застави | Рух проти вас до ліквідації, приблизно |
|---|---|---|
| ×2 | 200 USDT | 50% |
| ×3 | 300 USDT | 33% |
| ×5 | 500 USDT | 20% |
| ×10 | 1 000 USDT | 10% |
| ×20 | 2 000 USDT | 5% |
| ×50 | 5 000 USDT | 2% |
| ×100 | 10 000 USDT | 1% |
Розрахунок для ізольованої маржі без підтримувальної маржі та комісій. З ними ліквідація настає трохи раніше.
Як працює кредитне плече на прикладі
Біткоїн коштує 60 000 USDT, і ви відкриваєте на ф'ючерсі лонг (угоду на зростання) на 1 000 USDT з плечем ×10. Біржа блокує 100 USDT вашої застави, її ще називають маржею — звідси й назва «маржинальна торгівля». Ціна зросла на 3%: позиція коштує 1 030 USDT, прибуток 30 USDT, це 30% до застави. Ціна впала на 3%: збиток ті самі 30 USDT, мінус 30% застави.
Скільки ви заробляєте або втрачаєте на кожному відсотку руху, визначає розмір позиції, а не плече. Плече змінює лише те, скільки власних грошей біржа тримає в заставі під цю позицію.
Що таке ліквідація і як рахується її ціна
Ліквідація — примусове закриття позиції біржею, коли застави більше не вистачає на її утримання. Біржа вимагає тримати не всю заставу, а її мінімальну частину — підтримувальну маржу. Для великих монет на невеликих позиціях це частки відсотка від розміру позиції.
Для ізольованої маржі ціну ліквідації лонга можна прикинути так:
Ціна ліквідації ≈ ціна входу × (1 − 1 / плече + ставка підтримувальної маржі)
Для шорту — угоди на падіння — знаки зворотні: ціна входу × (1 + 1 / плече − ставка підтримувальної маржі).
Приклад: лонг від 60 000 з плечем ×10 і ставкою підтримувальної маржі 0,4%: 60 000 × (1 − 0,1 + 0,004) ≈ 54 240. До ліквідації падіння на 9,6%, а не на 10%. Точну ціну біржа показує в картці позиції й рахує її за маркувальною ціною, а не за останньою угодою; повна формула Binance — у її довідці. Прикидка вище потрібна, щоб оцінити ліквідацію до входу.
Ізольована чи крос-маржа?
Ізольована маржа виділяє під кожну позицію власну заставу. Якщо позицію ліквідують, ви втрачаєте лише її, решта балансу не чіпається.
Крос-маржа використовує під усі позиції весь баланс ф'ючерсного рахунку. Ліквідація відсувається далі, бо збиток покривають вільні кошти, але якщо вона все-таки настає, втратити можна набагато більше — аж до всього рахунку.
Ізольована маржа простіша для початківців: максимальний збиток за угодою відомий заздалегідь. Крос-маржу використовують, коли позицій кілька, а ризик тримають стопами та розміром позицій, а не плечем.
Ризик-менеджмент: стоп-лосс і розмір позиції важливіші за плече
Ризик на угоду — це сума, яку ви втрачаєте, якщо спрацював стоп-лосс:
Ризик = розмір позиції × відстань до стопу
Позиція 1 000 USDT зі стопом у 2% від входу ризикує 20 USDT — і з плечем ×5, і з плечем ×20. Відрізняються лише застава (200 або 50 USDT) і те, де стоїть ліквідація. Правило одне: стоп має спрацьовувати раніше за ліквідацію. При плечі ×50 ліквідація приблизно в 2% від входу, і стоп у 3% до неї вже не доживе.
Рахувати варто у зворотному порядку:
- Вирішіть, скільки відсотків рахунку готові втратити в одній угоді; часто беруть 1–2%.
- Поставте стоп там, де ідея угоди перестає працювати за графіком.
- Отримайте розмір позиції: ризик у грошах / відстань до стопу.
- Оберіть плече, при якому ліквідація стоїть помітно далі за стоп.
Приклад: рахунок 5 000 USDT, ризик 1% — 50 USDT, стоп у 2,5% від входу. Розмір позиції — 50 / 0,025 = 2 000 USDT. З плечем ×5 застава 400 USDT, ліквідація приблизно в 20% від входу, далеко за стопом.
Як ліквідації рухають ринок
Ліквідація виконується ринковим ордером. Коли ціна падає, закриті біржею лонги продаються за ринком і штовхають ціну ще нижче, до наступних ліквідацій. Так виникають каскади — свічки на кілька відсотків за хвилини. З шортами те саме, тільки вгору.
Тому трейдери стежать, де скупчилися позиції з плечем. У розділі «Ліквідації» Sufics збирає примусові закриття з Binance, Bybit, OKX і Gate та показує мапу рівнів, на яких, за оцінкою, найбільше ліквідацій.
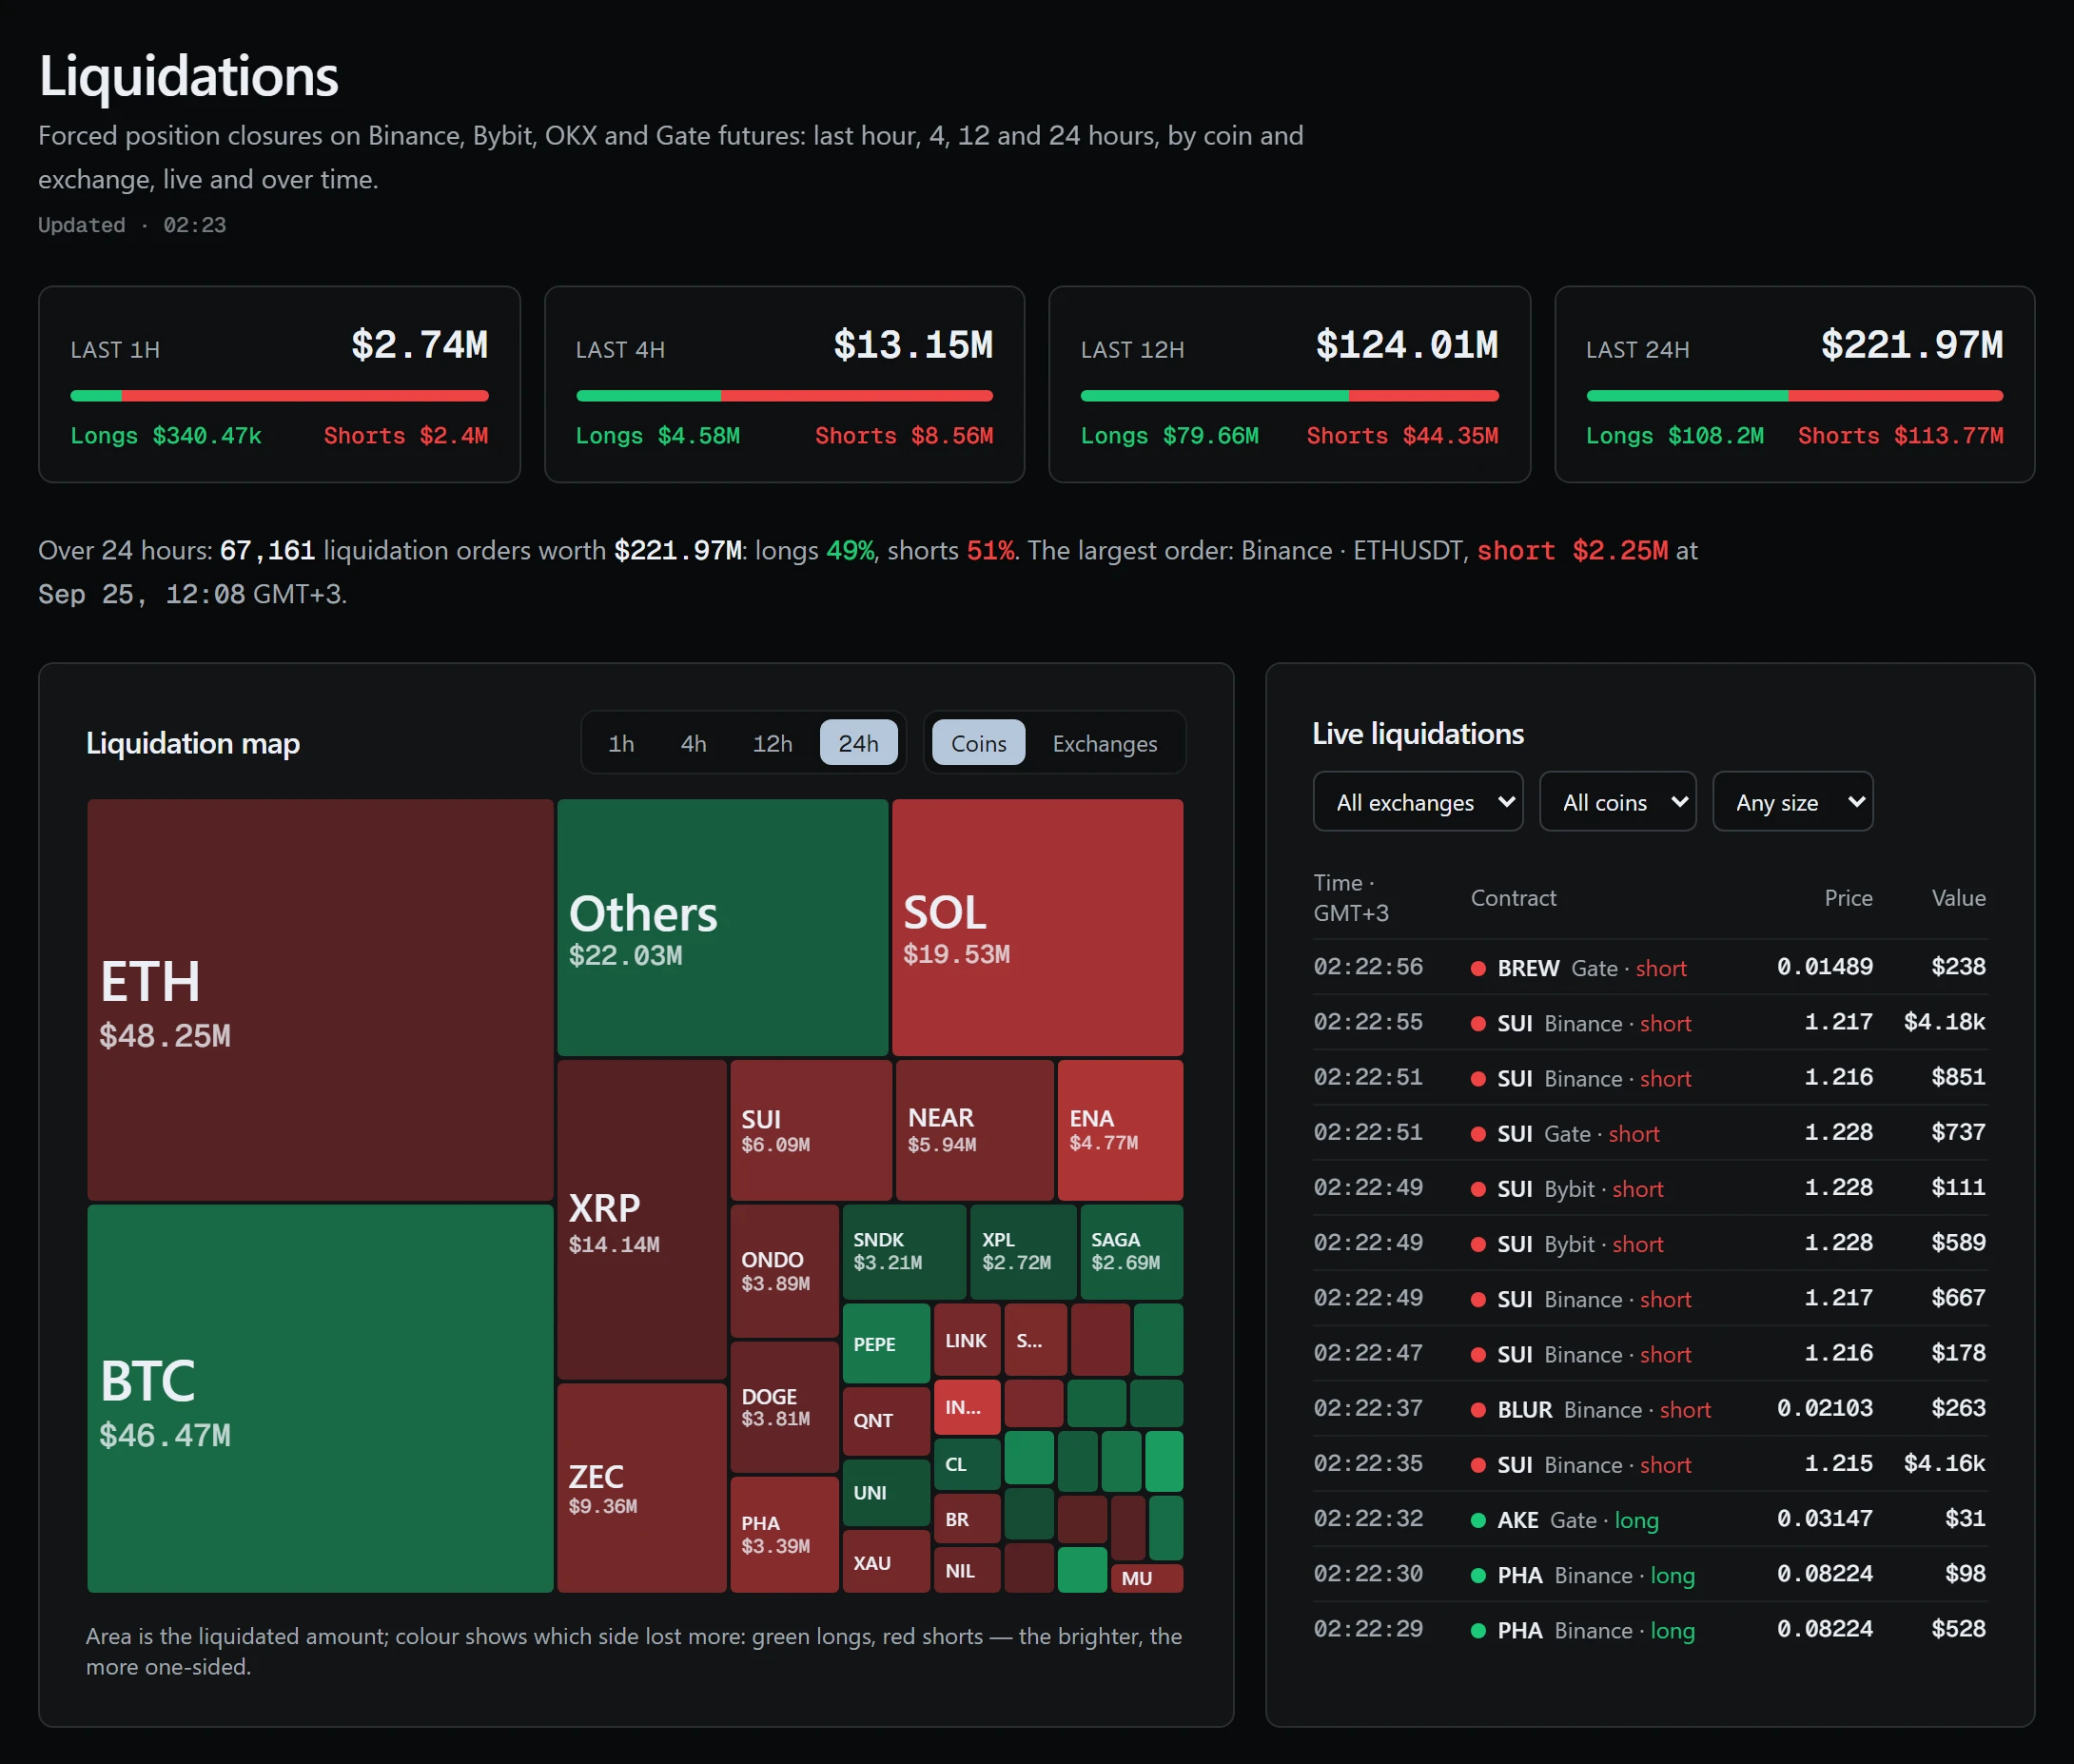
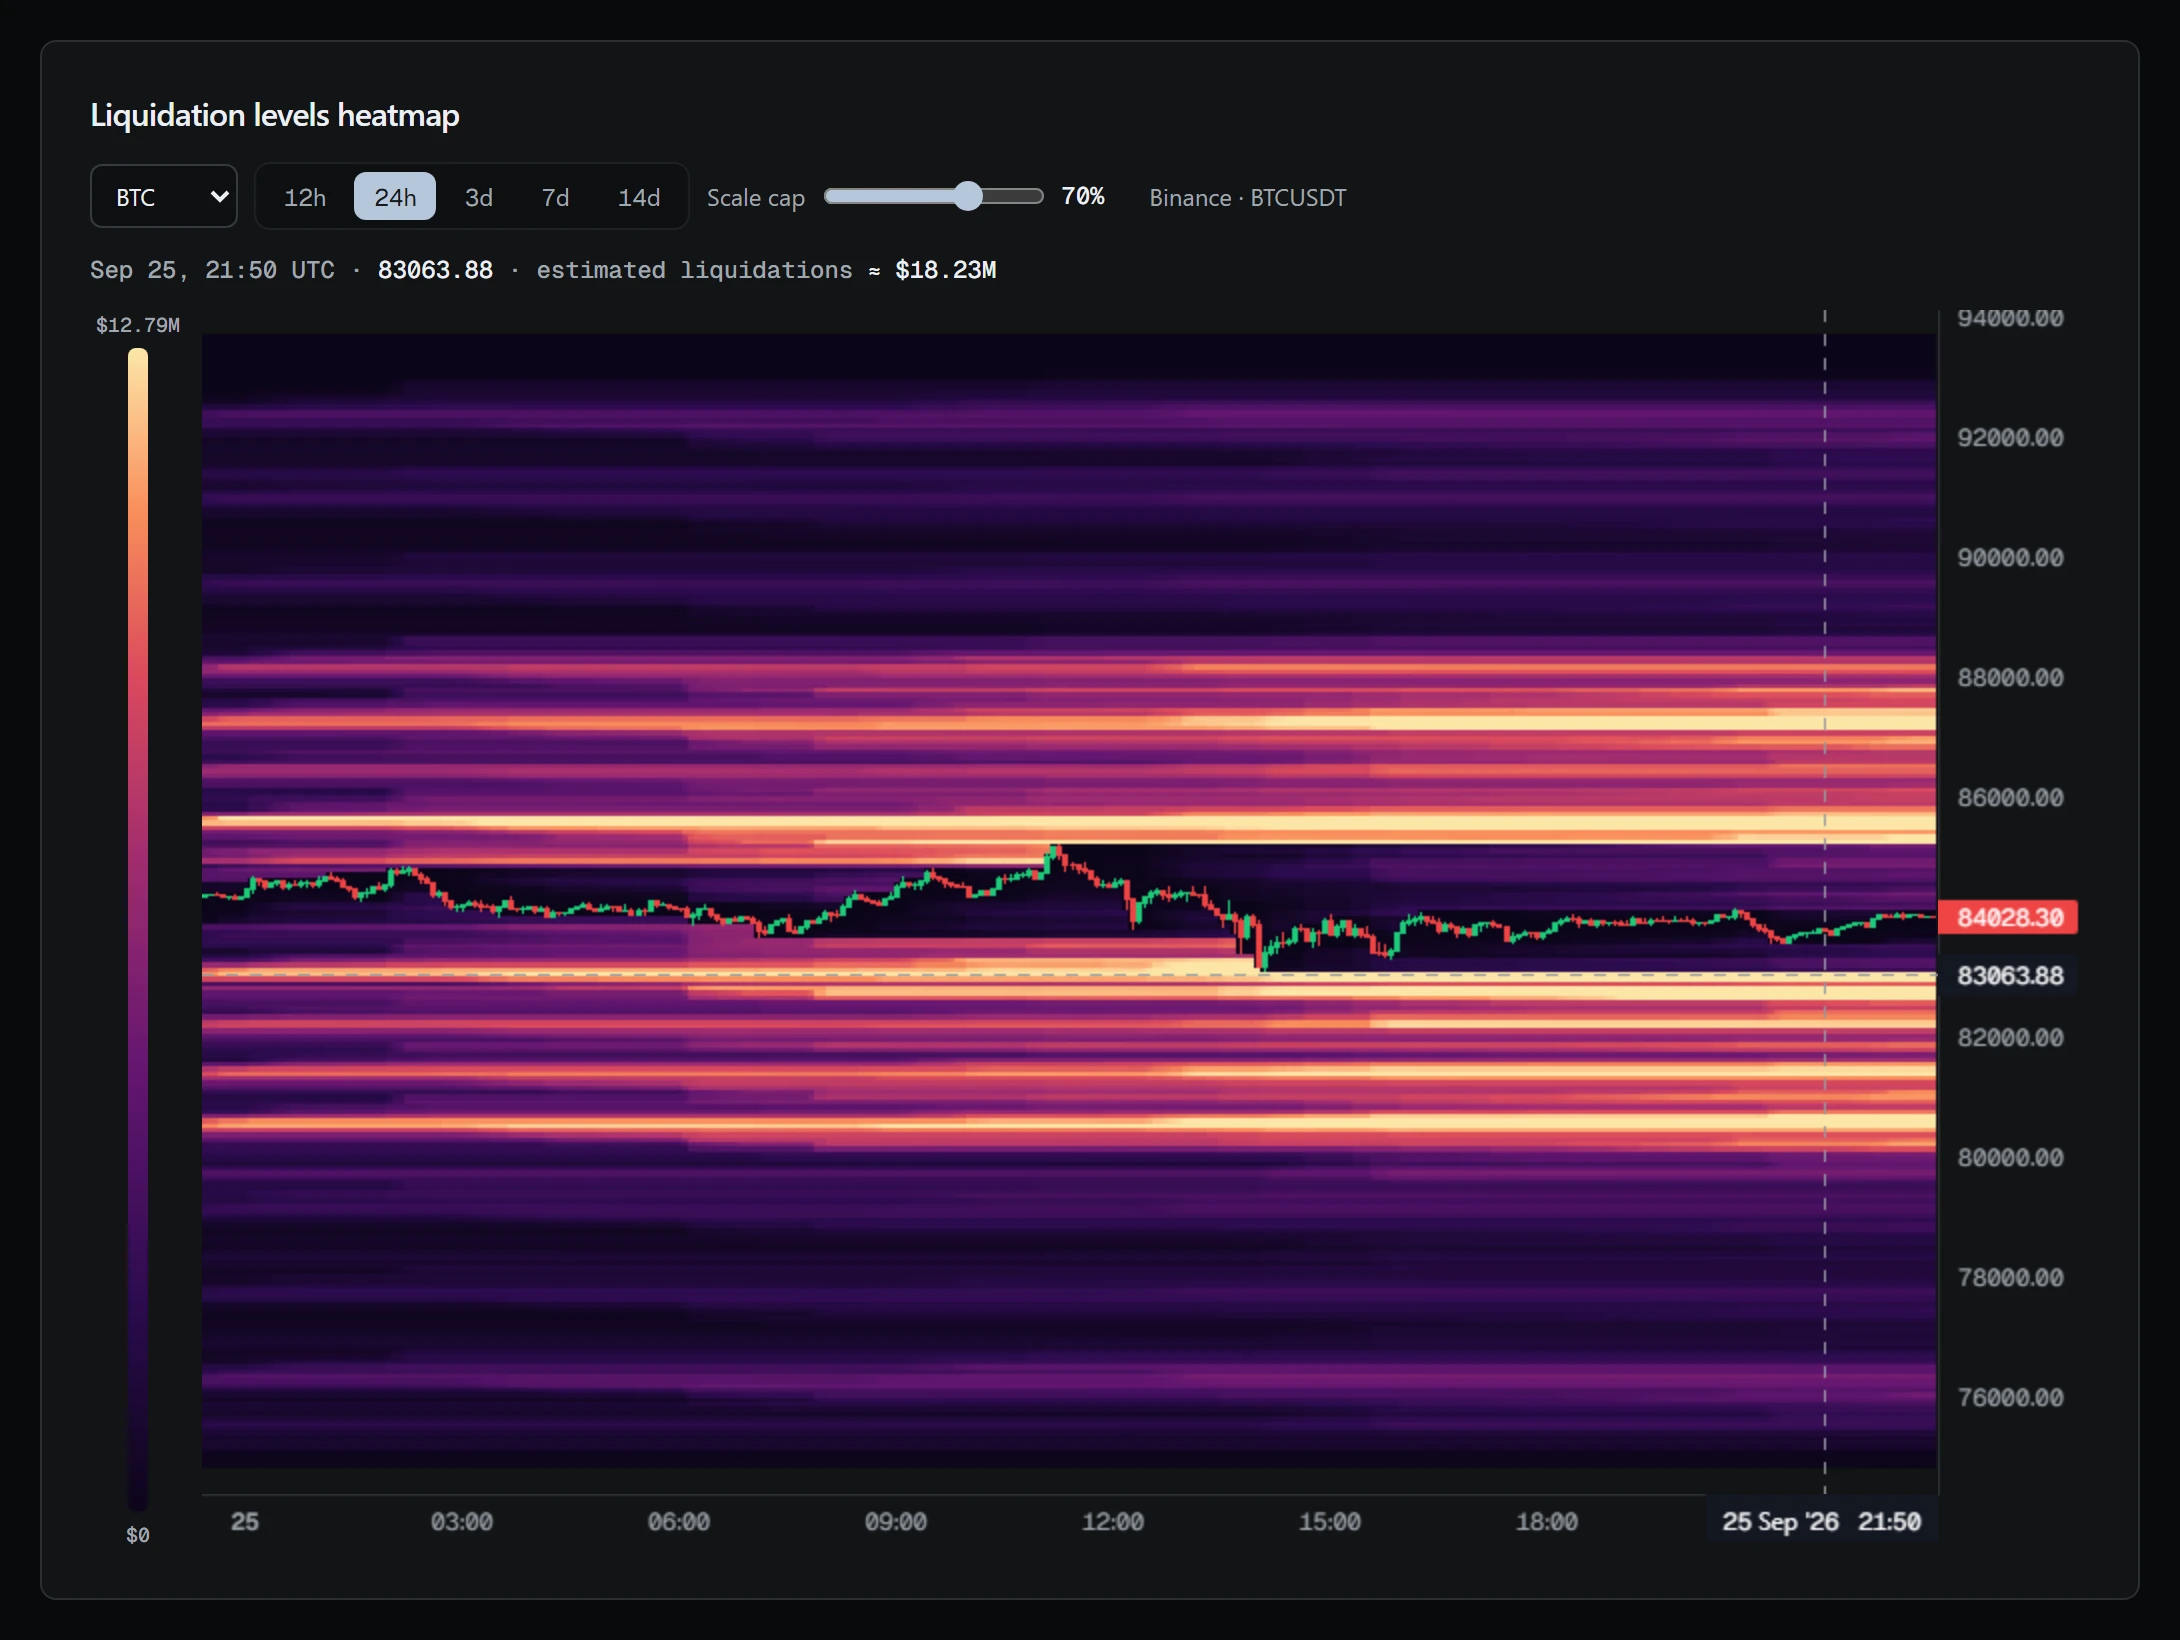
Жива зведена інформація — на сторінці «Ліквідації на крипторинку», докладніше про розділ — у новині про його запуск.
Фандинг: плата за утримання позиції з плечем
У безстрокових ф'ючерсів немає дати виконання, і їхню ціну прив'язує до споту фандинг — регулярний платіж між лонгами та шортами. Зазвичай його нараховують раз на 8 годин, у частини контрактів частіше. Позитивний фандинг платять лонги шортам, негативний — навпаки.
При високому плечі фандинг помітно з'їдає заставу: 0,03% за період — це близько 0,09% позиції на добу, а при плечі ×10 майже 1% застави на добу.
Як плече видно в угодах Sufics
У стрічці закритих угод Sufics у кожної позиції вказано плече. На сторінці угоди — вхід, вихід, строк утримання та графік з виконаннями: за ними ціни угоди можна звірити зі свічками біржі. Розмір позиції там не показано, а відсоток результату — це хід ціни, помножений на плече: при ×50 рух на 1% дає 50%. Дивитися закриті угоди.
Торгівля з плечем може призвести до втрати всієї застави. Стаття не є інвестиційною рекомендацією.
Головне
- Плече ×N — позиція в N разів більша за заставу; до ліквідації приблизно 100/N відсотків руху проти вас.
- Реальна ціна ліквідації трохи ближче: біржа тримає підтримувальну маржу й бере комісії.
- Ризик задають розмір позиції та стоп; плече змінює лише заставу й положення ліквідації.
- Стоп має стояти раніше за ліквідацію; якщо не вміщується — знижуйте плече.
- Ізольована маржа обмежує збиток заставою позиції, крос-маржа ризикує всім рахунком.
Часті запитання
Що означає кредитне плече ×10?
Позиція в 10 разів більша за вашу заставу: на 100 USDT відкривається угода на 1 000 USDT. Кожен відсоток руху ціни змінює заставу на 10%, і при русі приблизно на 10% проти позиції біржа її ліквідує.
Яке плече обрати новачкові?
Плече обирають останнім: спочатку ризик на угоду (1–2% рахунку), потім стоп, потім розмір позиції. Початківцям зазвичай вистачає ×2–×5: ліквідація тоді далеко за будь-яким розумним стопом, а помилка в розрахунках не обнуляє заставу за хвилини.
Чи можна втратити більше, ніж було на рахунку?
На великих криптобіржах збиток, як правило, обмежений балансом ф'ючерсного рахунку: якщо позицію закрили гірше за ціну банкрутства, різницю покриває страховий фонд біржі. З ізольованою маржею ви втрачаєте заставу позиції, з крос-маржею — аж до всього балансу.
Чим лонг відрізняється від шорту?
Лонг заробляє на зростанні ціни, шорт — на падінні. З плечем обидві позиції ліквідуються однаково, тільки лонг — при падінні ціни, а шорт — при зростанні.
Що таке маржин-колл?
Попередження біржі про те, що застави лишилося мало й позиція наближається до ліквідації. Його закривають, додавши маржу або зменшивши позицію, але краще до нього не доводити: зазвичай він означає, що стоп не поставлено або він стоїть далі за ліквідацію.