Сложный процент и реинвестирование: как считать без самообмана
Инвестиции · · 4 мин
Сложный процент — это начисление дохода не только на вложенную сумму, но и на уже накопленный доход. Реинвестирование запускает этот механизм: каждая выплата снова идёт в работу. Со временем разница между простым и сложным процентом становится ощутимой, но ни один инструмент не гарантирует ни ставку, ни само реинвестирование. Все вложения связаны с риском потери средств.
Автор — Виктор Скрин
Что такое сложный процент?
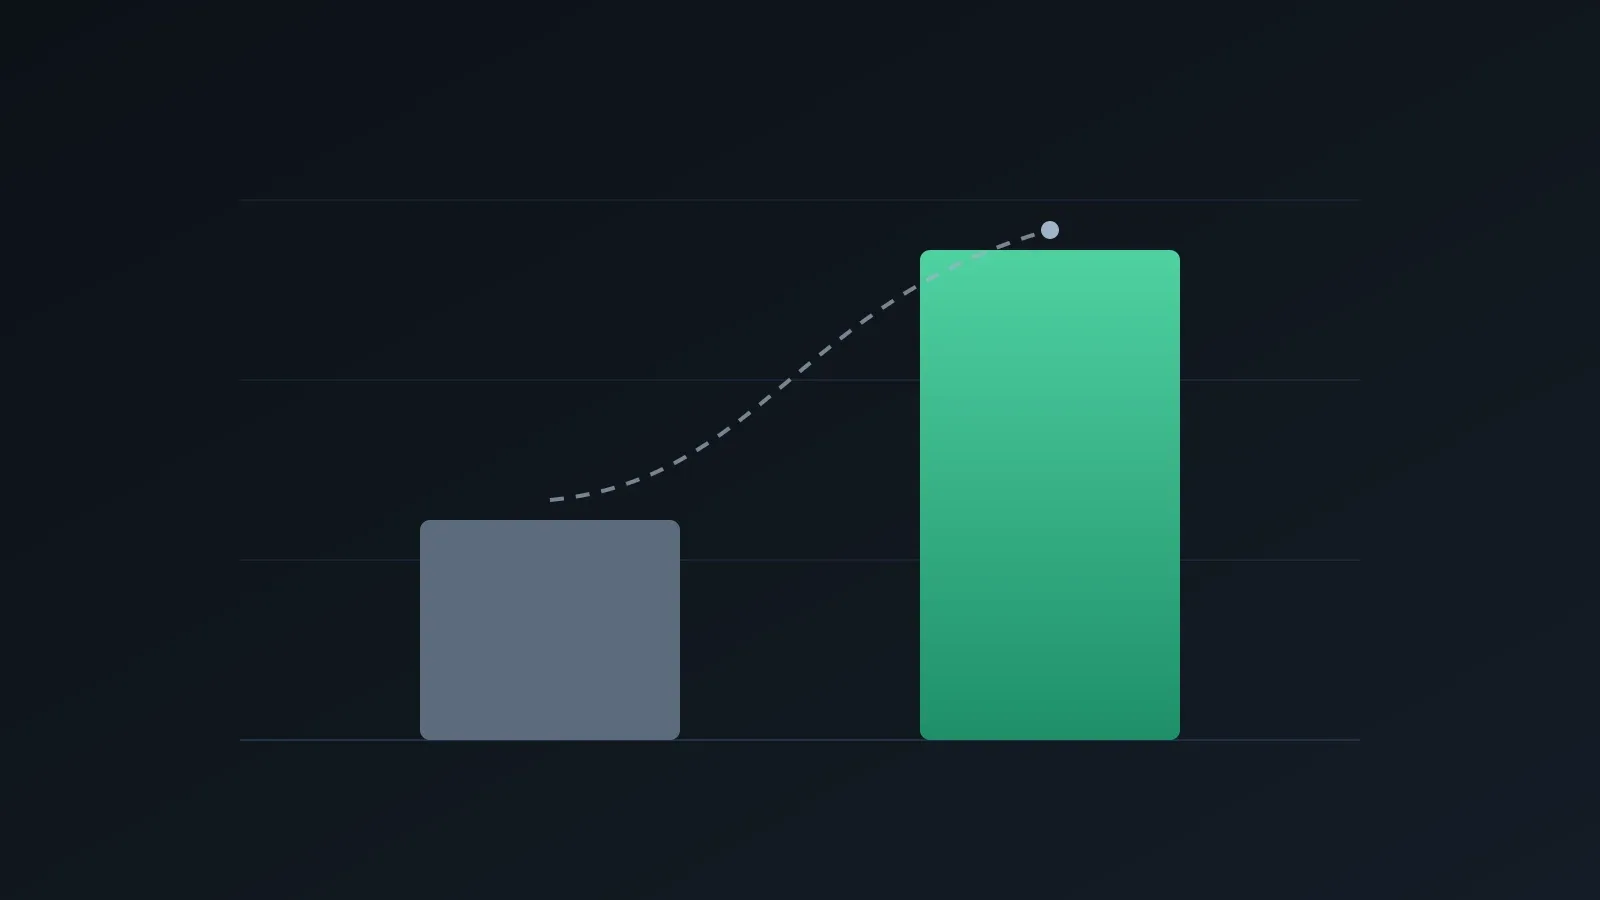
Сложный процент — это начисление дохода на сумму, которая уже включает ранее накопленный доход. При простом проценте база расчёта не меняется. При сложном — каждый новый период база растёт на величину предыдущей выплаты.
Формула: FV = PV × (1 + r)ⁿ
- PV — начальная сумма (present value)
- r — ставка за период (месяц, квартал, год)
- n — число периодов
- FV — итоговая сумма (future value)
Условный пример, не прогноз и не результат реального счёта: вложено 10 000 у.е. на 10 лет, ставка 6% годовых. Простой процент: через 10 лет сумма 16 000 (прибавка 6 000). Сложный процент с ежегодным реинвестированием: ≈17 908 (прибавка ≈7 908). Доход при сложном проценте примерно на 32% больше, чем при простом. На 20-летнем горизонте разрыв увеличивается.
| Горизонт | Простой % (6% от 10 000) | Сложный % (условно) |
|---|---|---|
| 5 лет | 13 000 | ≈13 382 |
| 10 лет | 16 000 | ≈17 908 |
| 20 лет | 22 000 | ≈32 071 |
Все числа условные; ставка не гарантирована.
Как реинвестирование запускает сложный процент?
Механизм работает только если доход возвращается в инструмент, а не изымается. Реинвестирование — это возврат выплаты обратно:
- купоны облигации снова покупают облигации того же выпуска или нового;
- дивиденды идут на покупку дополнительных акций;
- проценты по вкладу остаются во вкладе на следующий период;
- прибыль по сделке увеличивает торговый депозит.
Если выплата снимается, база для следующего периода не растёт и механизм ломается. Именно поэтому сравнивают инструменты с реинвестированием и без: цифры могут различаться сильно.
Как комиссии и налоги влияют на итог?
Комиссия уменьшает базу реинвестирования. Это не разовый вычет, а постоянное торможение: каждый период база чуть меньше, и к концу срока разница ощутима.
| Сценарий | Ставка | Комиссия | Реальная ставка (грубо) |
|---|---|---|---|
| А | 8% | 0% | 8% |
| Б | 8% | 1% | ≈7% |
| В | 8% | 3% | ≈5% |
На 20-летнем горизонте разница между сценариями А и В по итоговой сумме (условно, 10 000 начальных) — примерно в 1,8 раза: 46 610 против 26 533 (расчёт по формуле при 8% и 5%). Это один из главных аргументов в пользу сравнения инструментов по доходности после всех расходов, а не по заявленной ставке.
Налоги действуют похоже: если с каждого реинвестирования нужно заплатить налог, база растёт медленнее. Конкретные правила зависят от страны и вида дохода — уточняйте у налогового консультанта в своей юрисдикции.
Что инфляция делает со сложным процентом?
Формула считает номинальный рост. Если инфляция выше ставки реинвестирования, покупательная способность капитала падает, даже когда сумма на счёте растёт.
Простая корректировка по формуле Фишера: r_real ≈ r_nominal − инфляция. При номинальной ставке 6% и инфляции 4% реальная ставка ≈2%. Это важно при сравнении вложений на длинном горизонте: сравнивайте реальную доходность, а не номинальную.
Подробнее о защите от инфляции — в статье как защитить деньги от инфляции и девальвации.
Почему высокий «ежемесячный процент» — признак риска?
Предложение «3% в месяц» звучит скромно. По формуле сложного процента это 42,6% годовых. «10% в месяц» — более 213% годовых. Облигации, банковские вклады и широкие фонды такой ставки не обещают.
Когда инструмент обещает такую доходность, стоит задать один вопрос: откуда берётся доход? Если ответа нет или он расплывчатый — это признак схемы, где выплаты финансируются за счёт взносов новых участников, а не реального актива.
Само число ещё не доказывает схему, но это повод проверить источник дохода. Как это делать по шагам — в статье как проверить управляющего; просадка, которую честные участники рынка показывают открыто, разобрана в статье максимальная просадка.
Как посчитать сложный процент: калькулятор или вручную?
Формулу FV = PV × (1 + r)ⁿ можно применять вручную или через бесплатный онлайн-калькулятор на любом финансовом сайте. Главное — правильно задать входные данные:
- r — ставка за период после комиссий. Если инструмент берёт комиссию, вычтите её.
- n — число периодов реинвестирования, а не лет. Ежеквартальное реинвестирование за 5 лет — это n=20.
- Результат — номинальный. Скорректируйте на инфляцию, если сравниваете с другими инструментами.
Формула даёт математику сценария, а не прогноз: ставка r — это допущение, не факт.
Куда вложить деньги под сложный процент, зависит от цели, срока и допустимого риска: варианты разобраны в статье куда инвестировать деньги.
Вложения в любые инструменты связаны с риском потери средств, прошлые результаты не гарантируют будущих. Статья описывает механизм сложного процента и не является инвестиционной рекомендацией.
Главное
- Сложный процент работает только если доход реинвестируется, а не изымается.
- Формула: FV = PV × (1 + r)ⁿ, где r — ставка за период, n — число периодов.
- Комиссии и налоги снижают эффективную ставку и уменьшают итог больше, чем кажется.
- Инфляция съедает номинальный рост: важна реальная, а не заявленная доходность.
- Высокий «ежемесячный процент» — признак высокого риска, а не бесплатного роста.
- Статья описывает механизм и не является инвестиционной рекомендацией.
Частые вопросы
В чём разница между простым и сложным процентом?
Простой процент начисляется только на первоначальную сумму. Сложный — на первоначальную сумму плюс весь ранее накопленный доход. На коротком сроке разница небольшая, на длинном — существенная.
Как работает реинвестирование?
Реинвестирование — это возврат полученного дохода обратно в тот же инструмент. Если вы получили дивиденды и купили на них дополнительные акции, вы реинвестируете. Если сняли — нет: дальнейший рост идёт только на оставшийся капитал.
Как комиссии влияют на сложный процент?
Комиссия уменьшает сумму, которая участвует в следующем периоде. При ежегодной комиссии в 1% итог за 20 лет заметно меньше, чем без неё. Это один из главных аргументов в пользу сравнения инструментов по доходности после всех расходов.
Как посчитать сложный процент в онлайн-калькуляторе?
Да, существуют бесплатные калькуляторы на финансовых сайтах. Они считают по стандартной формуле. Главное — вводить реальную ставку после комиссий, а не рекламную, и помнить, что ставка не гарантирована.
Почему высокий ежемесячный процент — красный флаг?
Если инструмент обещает, например, 10% в месяц, это соответствует более чем 200% годовых по формуле сложного процента. Устойчивые инструменты такую ставку обычно не обещают. За подобными обещаниями может стоять схема, где выплаты финансируются за счёт новых участников, а не реального дохода, поэтому источник дохода стоит проверить.
Учитывает ли формула инфляцию?
Стандартная формула считает номинальный рост. Чтобы получить реальный, нужно скорректировать ставку на инфляцию по формуле Фишера: r_real ≈ r_nominal − инфляция. Это важно при сравнении вложений на длинном горизонте.