Нафтові акції, ETF і ф'ючерси: як інвестувати в нафту і чим ризикуєте
Інвестиції · · 6 хв
Нафтові акції — найзвичніший спосіб інвестувати в нафту: ви купуєте частку в компанії, а не сировину. Є ще три шляхи — ETF на нафту, ф'ючерси і CFD. Барель на брокерський рахунок не надходить у жодному випадку, і зв'язок із ціною Brent і WTI в кожного інструмента свій. Усі вони пов'язані з ризиком втрати коштів.
Автор — Віктор Скрін
Як інвестувати в нафту: які є способи?
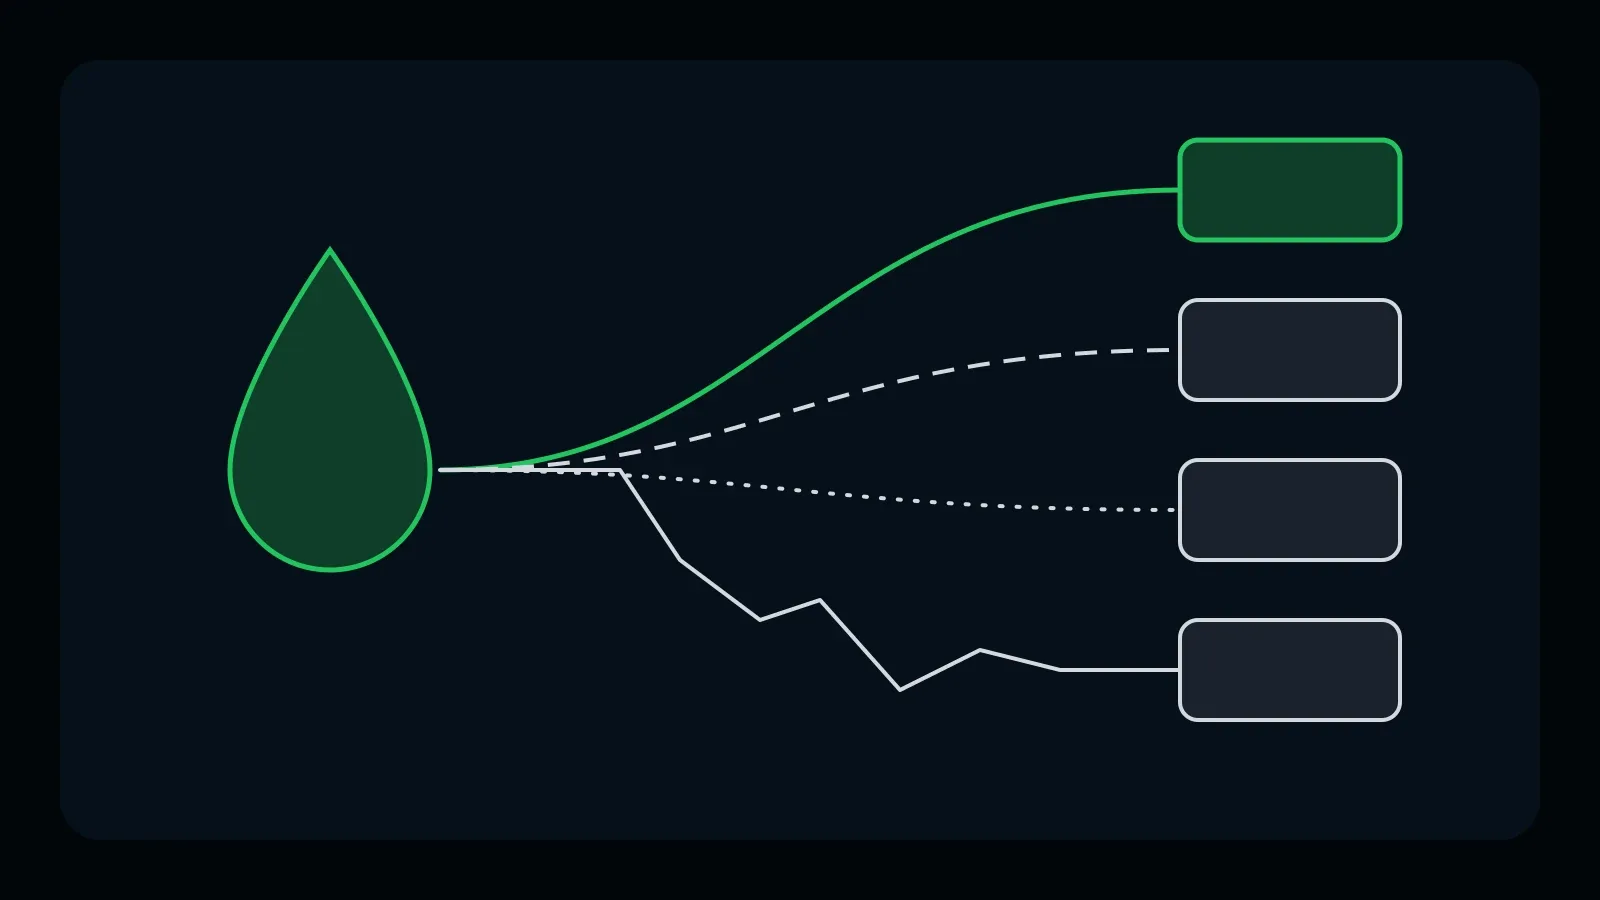
У приватного інвестора чотири біржові шляхи до нафти, і жоден із них не дає барель у власність. Різниця — в тому, що саме ви тримаєте і від чого залежить результат.
| Інструмент | Що ви тримаєте | Від чого залежить результат | Головний ризик |
|---|---|---|---|
| Нафтові акції | частку в компанії | ціна нафти, витрати на видобуток, борг, дивідендна політика | помилки менеджменту, санкції, падіння всього сектору |
| ETF на нафту | паї фонду, який тримає ф'ючерси | ціна найближчих ф'ючерсів і вартість їх перекладання | контанго: фонд відстає від ціни нафти |
| Ф'ючерс на нафту | біржовий контракт | ціна контракту на дату експірації | маржин-кол, збиток більший за заставу |
| CFD на нафту | договір із брокером | різниця цін входу і виходу | плече, ліквідація, надійність брокера |
Що нижчий рядок таблиці, то ближчий інструмент до чистої ставки на ціну і то менше помилок він пробачає.
Що таке Brent і WTI і хто публікує їхні ціни?
Brent і WTI — два еталонні сорти, за якими рахують ціну нафти у світі; обидва котуються в доларах за барель.
- Brent — нафта Північного моря. Головний біржовий контракт на неї — Brent Crude Futures на ICE Futures Europe.
- WTI (West Texas Intermediate) — американська легка нафта. Контракт торгується на NYMEX, біржі групи CME; за специфікацією CME один стандартний контракт — 1 000 барелів із поставкою в Кушингу, штат Оклахома (перевірено 29.10.2026).
Різниця між ними (спред Brent–WTI) змінюється разом із витратами на транспорт, запасами у сховищах і балансом видобутку. Коли в новинах пишуть «нафта подешевшала», зазвичай мають на увазі найближчий ф'ючерс на один із цих сортів, а не ціну конкретної угоди з фізичною нафтою.
Від чого залежать нафтові акції, крім ціни нафти?
Нафтові акції повторюють рух нафти лише частково: на ціну акції впливає і те, як влаштована сама компанія. Великі публічні нафтогазові компанії — ExxonMobil (XOM), Chevron (CVX), Shell (SHEL), TotalEnergies (TTE), BP (BP), Equinor (EQNR) — реагують на ту саму нафту по-різному.
Що дивитися у звітах компанії, крім ціни Brent:
- Собівартість видобутку. За дешевої нафти компанія з низькими витратами довше лишається в плюсі.
- Борг. Високе боргове навантаження робить акцію чутливішою до падіння ціни і зростання ставок.
- Дивідендна політика. Виплати не гарантовані: за слабкої нафти їх скорочують.
- Структура бізнесу. В інтегрованих компаній є переробка і збут, які іноді пом'якшують падіння доходу від видобутку.
- Країна і санкції. Де компанія видобуває, важить не менше, ніж скільки.
Нафтові компанії США звітують щокварталу; дати звітів і реакцію ціни на минулі звіти можна переглянути в календарі звітностей Sufics. Якщо обираєте між окремими компаніями і широким ринком, порівняйте це з підходом через індекс S&P 500.
Як контанго з'їдає результат ETF на нафту?
ETF на нафту зазвичай тримає не нафту, а ф'ючерси, і під час кожної їх заміни може втрачати гроші навіть за незмінної ціни нафти. Цей ефект називається контанго.
Механіка така. Найближчий ф'ючерс спливає, і фонд продає його, щоб купити наступний. Якщо наступний контракт дорожчий за найближчий (це і є контанго), фонд під час кожного перекладання продає дешевше і купує дорожче. Зворотна ситуація — беквордація, коли дальній контракт дешевший, — працює на користь фонду, але будувати на ній розрахунок не можна.
Самі фонди прямо пишуть про цей ризик. У проспекті United States Oil Fund (USO), форма S-3 у базі SEC, сказано, що контанго в базовому ф'ючерсі на момент перекладання, як очікується, погіршує позицію фонду (перевірено 29.10.2026). Тому графік ціни нафти і графік паю такого ETF за рік можуть сильно розійтися.
Окремо є ETF на нафтогазовий сектор: вони тримають акції компаній, а не ф'ючерси. Контанго їх прямо не стосується, зате до них належить усе сказане вище про нафтові акції. У криптовалютних контрактів без дати експірації перекладання немає, його місце займає ставка фінансування — порівняйте з тим, як влаштований безстроковий ф'ючерс.
Чим небезпечні ф'ючерси на нафту для приватного інвестора?
Ф'ючерс — зобов'язання купити або продати нафту за ціною контракту в дату експірації, тому збиток за ним може перевищити внесену заставу.
Для ф'ючерса потрібен гарантійний депозит (маржа). Якщо ціна йде проти позиції, брокер вимагає довнести гроші — це маржин-кол; не внесли — позицію закривають примусово.
Найвідоміший приклад — 20 квітня 2020 року. За даними Управління енергетичної інформації США (EIA), найближчий ф'ючерс на WTI на NYMEX уперше від початку торгів у 1983 році коштував менше нуля. За розрахунком Дослідницької служби Конгресу США, травневий контракт закрився близько −$37,62 за барель. Причина — експірація збіглася з обвалом попиту, а місць для зберігання в Кушингу майже не лишилося: власники контрактів платили, аби не приймати поставку. Це крайній випадок, але він показує головне: ф'ючерс — не купівля товару, а зобов'язання з датою.
Як плече в CFD призводить до ліквідації?
CFD — договір із брокером на різницю цін: ні нафти, ні біржового ф'ючерса у вас немає, а плече множить і прибуток, і збиток.
Умовний приклад, не результат реального рахунку: за плеча 1:5 зміна ціни нафти на 10% змінює вашу маржу приблизно на 50% у той самий бік. Рух на 20% проти позиції з'їдає маржу повністю, а брокер зазвичай закриває позицію раніше — на рівні, вказаному в його правилах. Як рахувати ціну ліквідації і чому її зачіпають навіть короткі сплески, розібрано в статті кредитне плече і ліквідація.
CFD має і ризик самого брокера: ви залежите від його котирувань, правил закриття позицій і надійності.
Як обрати спосіб інвестувати в нафту?
Почніть не з інструменту, а з відповідей на п'ять запитань:
- Горизонт. На роки ближчі акції компаній або ETF на сектор; ф'ючерси і CFD розраховані на строки до експірації або на активну торгівлю.
- Готовність до маржин-колу. Якщо ви не готові довносити гроші впродовж дня, ф'ючерси і CFD з плечем не підходять.
- Час на контроль. Позиції з плечем потребують нагляду і поза вашим робочим часом: нафта торгується майже цілодобово.
- Частка в портфелі. Нафта — один із сировинних активів; порівняйте її з іншими варіантами в статті куди інвестувати гроші.
- Хто ухвалює рішення. Якщо угоди за вас укладає керуючий, перевірте його за пунктами зі статті як перевірити керуючого.
Як Sufics працює з нафтою?
Нафта Brent і WTI — один із п'яти напрямів довірчого управління Sufics, разом із дорогоцінними металами, акціями та індексами США, біткоїном і ефіром. Угоди укладає керуючий, а клієнт бачить кожну позицію в кабінеті. Закриті угоди публікуються у стрічці на головній.
Довірче управління, як і самостійна торгівля, не гарантує результату: вкладення в нафтові акції, ETF, ф'ючерси і CFD пов'язані з ризиком втрати коштів, а під час торгівлі з плечем збиток може перевищити початкову заставу. Прогнозів ціни нафти в цій статті немає: вона описує інструменти і не є інвестиційною рекомендацією.
Головне
- Купити барель на брокерський рахунок не можна: доступні нафтові акції, ETF, ф'ючерси і CFD.
- Нафтові акції залежать не лише від ціни нафти, а й від витрат, боргу і дивідендної політики компанії.
- ETF на нафту тримає ф'ючерси і за контанго втрачає на перекладанні навіть за незмінної ціни нафти.
- Ф'ючерс — зобов'язання з датою: 20 квітня 2020 року найближчий контракт WTI коштував менше нуля.
- Плече в CFD множить і прибуток, і збиток; позицію можуть закрити раніше, ніж скінчиться маржа.
Часті запитання
Чи може приватний інвестор купити фізичну нафту?
Практично ні. Фізичні поставки за біржовими контрактами приймають компанії з доступом до сховищ і трубопроводів. Приватний інвестор отримує зв'язок із ціною нафти через акції компаній, фонди, ф'ючерси або CFD і закриває позицію до поставки.
Чи платять нафтові компанії дивіденди?
Багато великих нафтових компаній платять дивіденди, але їхній розмір не гарантований. У роки слабкої нафти виплати скорочували. Поточну політику кожної компанії слід дивитися в її звітах для інвесторів, а не в чужих переказах.
Чим ETF на нафту відрізняється від ETF на нафтовий сектор?
ETF на нафту тримає ф'ючерси і йде за найближчими контрактами, тому залежить від контанго. ETF на сектор тримає акції нафтогазових компаній: контанго його прямо не стосується, але на результат впливають витрати, борг і дивіденди цих компаній.
Скільки грошей потрібно, щоб інвестувати в нафту?
Залежить від інструмента. Акцію або пай фонду можна купити від однієї штуки. Стандартний ф'ючерс на WTI — 1 000 барелів, тому для нього потрібна помітна застава; у бірж є і зменшені контракти. Мінімальну суму для CFD встановлює брокер.
Чи захищає нафта від інфляції?
Гарантовано — ні. Ціна нафти іноді зростає разом з інфляцією, але залежить і від попиту, рішень країн-виробників, запасів і геополітики. Нафта і пов'язані з нею інструменти можуть падати і в роки високої інфляції.