Нефтяные акции, ETF и фьючерсы: как инвестировать в нефть и чем рискуете
Инвестиции · · 6 мин
Нефтяные акции — самый привычный способ инвестировать в нефть: вы покупаете долю в компании, а не сырьё. Есть ещё три пути — ETF на нефть, фьючерсы и CFD. Баррель на брокерский счёт не поступает ни в одном случае, и связь с ценой Brent и WTI у каждого инструмента своя. Все они связаны с риском потери средств.
Автор — Виктор Скрин
Как инвестировать в нефть: какие есть способы?
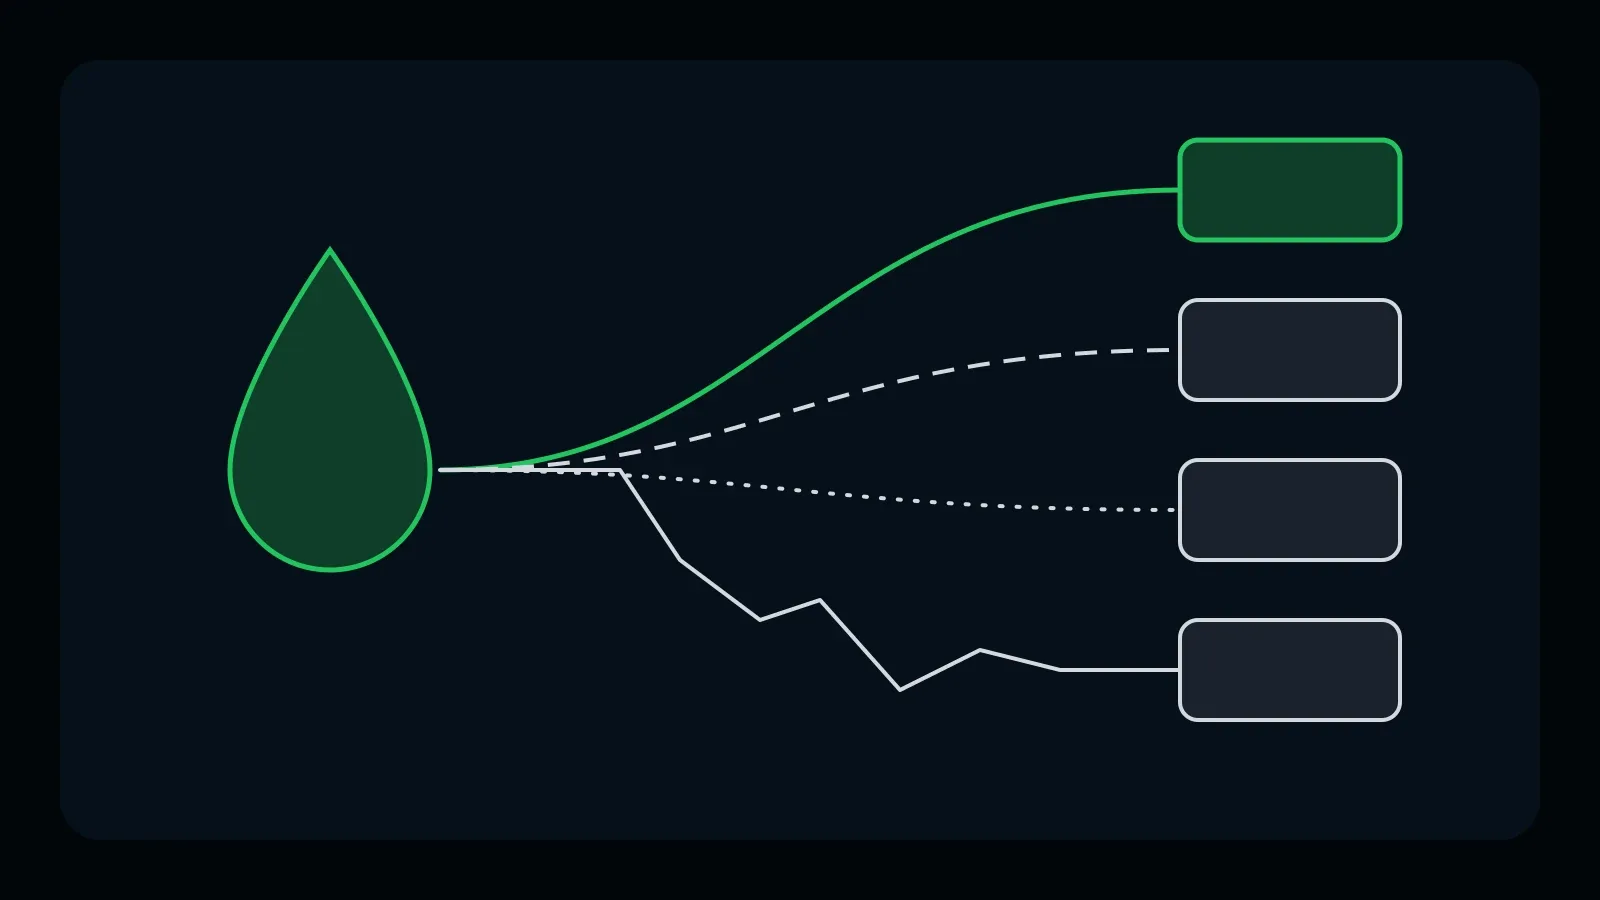
У частного инвестора четыре биржевых пути к нефти, и ни один из них не даёт баррель в собственность. Разница — в том, что именно вы держите и от чего зависит результат.
| Инструмент | Что вы держите | От чего зависит результат | Главный риск |
|---|---|---|---|
| Нефтяные акции | долю в компании | цена нефти, затраты на добычу, долг, дивидендная политика | ошибки менеджмента, санкции, падение всего сектора |
| ETF на нефть | паи фонда, который держит фьючерсы | цена ближайших фьючерсов и стоимость их перекладки | контанго: фонд отстаёт от цены нефти |
| Фьючерс на нефть | биржевой контракт | цена контракта на дату экспирации | маржин-колл, убыток больше залога |
| CFD на нефть | договор с брокером | разница цен входа и выхода | плечо, ликвидация, надёжность брокера |
Чем ниже строка таблицы, тем ближе инструмент к чистой ставке на цену и тем меньше ошибок он прощает.
Что такое Brent и WTI и кто публикует их цены?
Brent и WTI — два эталонных сорта, по которым считают цену нефти в мире; оба котируются в долларах за баррель.
- Brent — нефть Северного моря. Главный биржевой контракт на неё — Brent Crude Futures на ICE Futures Europe.
- WTI (West Texas Intermediate) — американская лёгкая нефть. Контракт торгуется на NYMEX, бирже группы CME; по спецификации CME один стандартный контракт — 1 000 баррелей с поставкой в Кушинге, штат Оклахома (проверено 29.10.2026).
Разница между ними (спред Brent–WTI) меняется вместе с затратами на транспорт, запасами в хранилищах и балансом добычи. Когда в новостях пишут «нефть подешевела», обычно имеют в виду ближайший фьючерс на один из этих сортов, а не цену конкретной сделки с физической нефтью.
От чего зависят нефтяные акции, кроме цены нефти?
Нефтяные акции повторяют движение нефти лишь частично: на цену акции влияет и то, как устроена сама компания. Крупные публичные нефтегазовые компании — ExxonMobil (XOM), Chevron (CVX), Shell (SHEL), TotalEnergies (TTE), BP (BP), Equinor (EQNR) — реагируют на одну и ту же нефть по-разному.
Что смотреть в отчётах компании, кроме цены Brent:
- Себестоимость добычи. При дешёвой нефти компания с низкими затратами остаётся в плюсе дольше.
- Долг. Высокая долговая нагрузка делает акцию чувствительнее к падению цены и ставок.
- Дивидендная политика. Выплаты не гарантированы: при слабой нефти их сокращают.
- Структура бизнеса. У интегрированных компаний есть переработка и сбыт, которые иногда смягчают падение добычи.
- Страна и санкции. Где компания добывает, влияет не меньше, чем сколько.
Акции нефтяных компаний США отчитываются раз в квартал; даты отчётов и реакцию цены на прошлые отчёты можно посмотреть в календаре отчётностей Sufics. Если вы выбираете между отдельными компаниями и широким рынком, сравните это с подходом через индекс S&P 500.
Как контанго съедает результат ETF на нефть?
ETF на нефть обычно держит не нефть, а фьючерсы, и при каждой их замене может терять деньги даже при неизменной цене нефти. Этот эффект называется контанго.
Механика такая. Ближний фьючерс истекает, и фонд продаёт его, чтобы купить следующий. Если следующий контракт дороже ближнего (это и есть контанго), фонд при каждой перекладке продаёт дешевле и покупает дороже. Обратная ситуация — бэквардация, когда дальний контракт дешевле, — работает в пользу фонда, но строить на ней расчёт нельзя.
Сами фонды прямо пишут об этом риске. В проспекте United States Oil Fund (USO), форма S-3 в базе SEC, сказано, что контанго в базовом фьючерсе на момент перекладки, как ожидается, ухудшает позицию фонда (проверено 29.10.2026). Поэтому график цены нефти и график пая такого ETF за год могут сильно разойтись.
Отдельно есть ETF на нефтегазовый сектор: они держат акции компаний, а не фьючерсы. Контанго их напрямую не касается, зато к ним относится всё, что сказано выше про нефтяные акции. У криптовалютных контрактов без даты экспирации перекладки нет, её место занимает ставка финансирования — сравните с тем, как устроен бессрочный фьючерс.
Чем опасны фьючерсы на нефть для частного инвестора?
Фьючерс — обязательство купить или продать нефть по цене контракта в дату экспирации, поэтому убыток по нему может превысить внесённый залог.
Для фьючерса нужен гарантийный депозит (маржа). Если цена идёт против позиции, брокер требует довнести деньги — это маржин-колл; не внесли — позицию закрывают принудительно.
Самый известный пример — 20 апреля 2020 года. По данным Управления энергетической информации США (EIA), ближайший фьючерс на WTI на NYMEX впервые с начала торгов в 1983 году стоил меньше нуля. По расчёту Исследовательской службы Конгресса США, майский контракт закрылся около −$37,62 за баррель. Причина — экспирация пришлась на обвал спроса, а мест для хранения в Кушинге почти не осталось: держатели контрактов платили, лишь бы не принимать поставку. Это крайний случай, но он показывает главное: фьючерс — не покупка товара, а обязательство с датой.
Как плечо в CFD приводит к ликвидации?
CFD — договор с брокером на разницу цен: ни нефти, ни биржевого фьючерса у вас нет, а плечо умножает и прибыль, и убыток.
Условный пример, не результат реального счёта: при плече 1:5 изменение цены нефти на 10% меняет вашу маржу примерно на 50% в ту же сторону. Движение на 20% против позиции съедает маржу целиком, а брокер обычно закрывает позицию раньше — по уровню, указанному в его правилах. Как считать цену ликвидации и почему её задевают даже короткие всплески, разобрано в статье кредитное плечо и ликвидация.
У CFD есть и риск самого брокера: вы зависите от его котировок, правил закрытия позиций и надёжности.
Как выбрать способ инвестировать в нефть?
Начните не с инструмента, а с ответов на пять вопросов:
- Горизонт. На годы ближе акции компаний или ETF на сектор; фьючерсы и CFD рассчитаны на сроки до экспирации или на активную торговлю.
- Готовность к маржин-коллу. Если вы не готовы довносить деньги в течение дня, фьючерсы и CFD с плечом не подходят.
- Время на контроль. Позиции с плечом требуют наблюдения и вне вашего рабочего времени: нефть торгуется почти круглосуточно.
- Доля в портфеле. Нефть — один из сырьевых активов; сравните её с другими вариантами в статье куда инвестировать деньги.
- Кто принимает решения. Если сделки за вас совершает управляющий, проверьте его по пунктам из статьи как проверить управляющего.
Как Sufics работает с нефтью?
Нефть Brent и WTI — одно из пяти направлений доверительного управления Sufics, вместе с драгоценными металлами, акциями и индексами США, биткоином и эфиром. Сделки совершает управляющий, а клиент видит каждую позицию в кабинете. Закрытые сделки публикуются в ленте на главной.
Доверительное управление, как и самостоятельная торговля, не гарантирует результата: вложения в нефтяные акции, ETF, фьючерсы и CFD связаны с риском потери средств, а при торговле с плечом убыток может превысить первоначальный залог. Прогнозов цены нефти в этой статье нет: она описывает инструменты и не является инвестиционной рекомендацией.
Главное
- Купить баррель на брокерский счёт нельзя: доступны нефтяные акции, ETF, фьючерсы и CFD.
- Нефтяные акции зависят не только от цены нефти, но и от затрат, долга и дивидендной политики компании.
- ETF на нефть держит фьючерсы и при контанго теряет на перекладке даже при неизменной цене нефти.
- Фьючерс — обязательство с датой: 20 апреля 2020 года ближний контракт WTI стоил меньше нуля.
- Плечо в CFD умножает и прибыль, и убыток; позицию могут закрыть раньше, чем кончится маржа.
Частые вопросы
Можно ли купить физическую нефть частному инвестору?
Практически нет. Физические поставки по биржевым контрактам принимают компании с доступом к хранилищам и трубопроводам. Частный инвестор получает связь с ценой нефти через акции компаний, фонды, фьючерсы или CFD и закрывает позицию до поставки.
Платят ли нефтяные компании дивиденды?
Многие крупные нефтяные компании платят дивиденды, но их размер не гарантирован. В годы слабой нефти выплаты сокращали. Текущую политику каждой компании нужно смотреть в её отчётах для инвесторов, а не в чужих пересказах.
Чем ETF на нефть отличается от ETF на нефтяной сектор?
ETF на нефть держит фьючерсы и следует за ближайшими контрактами, поэтому зависит от контанго. ETF на сектор держит акции нефтегазовых компаний: контанго его прямо не касается, но на результат влияют затраты, долг и дивиденды этих компаний.
Сколько денег нужно, чтобы инвестировать в нефть?
Зависит от инструмента. Акцию или пай фонда можно купить в количестве от одной штуки. Стандартный фьючерс на WTI — 1 000 баррелей, поэтому для него нужен заметный залог; у бирж есть и уменьшенные контракты. Минимальную сумму для CFD задаёт брокер.
Защищает ли нефть от инфляции?
Гарантированно — нет. Цена нефти иногда растёт вместе с инфляцией, но зависит и от спроса, решений стран-производителей, запасов и геополитики. Нефть и связанные с ней инструменты могут падать и в годы высокой инфляции.